Marketing
Marketing Mix
Es un análisis de la estrategia interna desarrollada El marketing mix es un análisis de estrategia de aspectos internos, desarrollada comúnmente por las empresas para analizar cuatros variables básicas de su actividad: producto, precio, distribución y promoción.

El objetivo de aplicar este análisis es conocer la situación de la empresa y poder desarrollar una estrategia específica de posicionamiento posterior.
Esta estrategia es también conocida como las "4Ps", dado que en su origen anglosajón se conoce como: price (precio), product (producto), place (distribución) y promotion (promoción).
Precio
En esta variable se establece la información sobre el precio del producto al que la empresa lo ofrece en el mercado. Este elemento es muy competitivo en el mercado, dado que, tiene un poder esencial sobre el consumidor, además es la única variable que genera ingresos.
Producto
Esta variable engloba tanto el producto (core product) en sí que satisface una determinada necesidad, como todos aquellos elementos/servicios suplementarios a ese producto en sí. Estos elementos pueden ser: embalaje, atención al cliente, garantía, etc.
Distribución
En esta variable se analizan los canales que atraviesa un producto desde que se crea hasta que llega a las manos del consumidor. Además, podemos hablar también del almacenaje, de los puntos de venta, la relación con los intermediarios, el poder de los mismos, etc.
Promoción
La promoción del producto analiza todos los esfuerzos que la empresa realiza para dar a conocer el producto y aumentar sus ventas en el público, por ejemplo: la publicidad, las relaciones publicas, la localización del producto, etc.
EH AQUÍ VÍDEOS DE EJEMPLOS SOBRE MARKETING MIX
COSTOS Y PRECIOS
DEFINICIÓN DE COSTO
costo o coste es el gasto económico que representa la fabricación de un producto o la prestación de un servicio. Al determinar el costo de producción, se puede establecer el precio de venta al público del bien en cuestión (el precio al público es la suma del costo más el beneficio).Lee todo en: Definición de costo - Qué es, Significado y Concepto http://definicion.de/costo/#ixzz3n5TryEA9
DEFINICIÓN DE PRECIO
del latín pretĭum, es el valor monetario que se le asigna a algo. Todos los productos y servicios que se ofrecen en el mercado tienen un precio, que es el dinero que el comprador o cliente debe abonar para concretar la operación. Lee todo en: Definición de precio - Qué es, Significado y Concepto http://definicion.de/precio/#ixzz3n5UBN43H
El beneficio económico es un concepto muy importante para toda organización, ya que es quien lleva a la empresa a tomar la decisión de producir bienes y servicios, si el beneficio económico es positivo la empresa seguirá produciendo los bienes y servicios, ya que lo que está sucediendo es que la empresa está cubriendo sus costes tanto explícitos como implícitos, lo que genera una mayor utilidad. Mientras que si el resultado es negativo, tenemos que la organización está experimentando beneficios económicos negativos, es decir, que los propietarios de la empresa no están ganando lo suficiente para cubrir sus costes de producción, si la situación de perdida se mantiene, llevará a la empresa a cerrarla y dejar de producir los bienes y servicios que necesitan los consumidores.
La razón de que existan los costes es porque los recursos que se poseen son limitados y el precio de producirlo debe asumir estos valores, el precio de venta y los costes más un valor que espero ganarme. En resumen, el costo total son todos aquellos costes en lo que se incurre en un proceso de producción o actividad dentro de una organización.
CT = CF + CV
Donde los costos fijos no varían aun sin importar el nivel de producción, y el costo variable recoge todos aquellos costos de la empresa asociados al nivel de producción.
Así mismo, el costo total se puede calcular teniendo en cuenta otras dos variables, por ejemplo:
Mediante el costo de oportunidad:
CT = CF + CV + CP
Mediante el costo medio:
CMe = CT / Q = Costo total / Cantidad
EJEMPLO:
Don Valentín Pérez ha decidido establecer una pequeña fábrica de zapatos. En primera instancia alquila un local, contrata trabajadores, compra maquinas, etc. Al cabo de un año de trabajo se percata de que el primer mes no produjo ningún artículo, pues a pesar de que tenía todo listo, aún no contaba con el permiso de fabricación de los zapatos cuya marca debía registrar. En febrero produjo 500 pares; en marzo 800, en abril 1000 y de mayo a diciembre produjo 1200 pares cada mes.
Con la información anterior, elaboró una gráfica para analizar el comportamiento de los costos del alquiler, los salarios, los servicios públicos, etc. Todos estos suman la cantidad de 6000 pesos mensuales. Obtuvo el siguiente resultado:
MES
|
Costo Fijo
|
Producción
|
Costo fijo por par
| |
Enero
|
6000
|
0
|
6000
| |
Febrero
|
6000
|
500
|
12
| |
Marzo
|
6000
|
800
|
7.5
| |
Abril
|
6000
|
1000
|
6
| |
Mayo
|
6000
|
1200
|
5
| |
Junio
|
6000
|
1200
|
5
| |
Julio
|
6000
|
1200
|
5
| |
Agosto
|
6000
|
1200
|
5
| |
Septiembre
|
6000
|
1200
|
5
| |
Octubre
|
6000
|
1200
|
5
| |
Noviembre
|
6000
|
1200
|
5
| |
Diciembre
|
6000
|
1200
|
5
| |
TOTAL
|
72000
|
11900
| ||
COSTO PRODUCCION --------------(materia prima; mano de obra; carga fabril)
+
COSTO OPERATIVOS ----------------(costo administrativo; costo de venta; gastos financieros)
= COSTO TOTAL
ENTONCES COSTO TOTAL + MARGEN DE UTILIDAD = PRECIO
IMPORTANCIA DE TENER EL PUNTO DE EQUILIBRIO DE LA EMPRESA
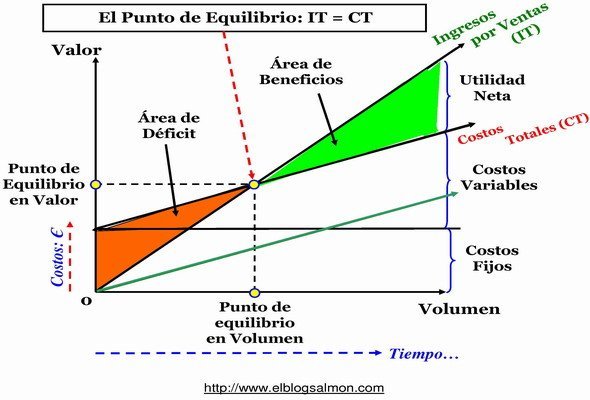
La determinación del punto de equilibrio es uno de los elementos centrales en cualquier tipo de negocio pues nos permite determinar el nivel de ventas necesario para cubrir los costes totales o, en otras palabras, el nivel de ingresos que cubre los costes fijos y los costes variables. Este punto de equilibrio (o de apalancamiento cero), es una herramienta estratégica clave a la hora de determinar la solvencia de un negocio y su nivel de rentabilidad. Parte de esta importancia la daremos a conocer en el Concepto de Economía de esta semana.
Para comenzar, definiremos algunos aspectos básicos. Por Coste Fijo, denotaremos todos aquellos costes que son independientes a la operación o marcha del negocio. Aquellos costes en los que se debe incurrir independientemente de que el negocio funcione, por ejemplo alquileres, gastos fijos en agua, energía y telefonía; secretaria, vendedores, etc. Exista o no exista venta, hay siempre un coste asociado. Por costes variables, denotaremos todo aquello que implica el funcionamiento vivo del negocio, por ejemplo, la mercadería o las materias primas. A diferencia de los costes fijos, los costes variables cambian en proporción directa con los volúmenes de producción y ventas. Para que el negocio tenga sentido, el precio de venta debe ser mayor que el precio de compra. Esta diferencia es lo que se conoce como margen de contribucion.

La determinación del punto de equilibrio permite comprobar la viabilidad del negocio. Si hay constancia en el ritmo de los ingresos también lo habrá en el rango o momento en que se alcanzará el punto de equilibrio (o “punto de quiebre”). Si la actividad económica se desestabiliza y se hace más volátil, también el punto de equilibrio tendrá volatilidad, desplazándose hacia fuera del rango habitual y provocando problemas de liquidez que obligarán a postergar o refinanciar los créditos o los pagos de materias primas. Todas estas señales de comportamiento son posibles de determinar con el análisis
del punto de equilibrio.
Se llama presupuesto (budget en inglés) al cálculo y negociación anticipada de los ingresos y egresos de una actividad económica (personal, familiar, un negocio, una empresa, una oficina, un gobierno) durante un período, por lo general en forma anual. Es un plan de acción dirigido a cumplir una meta prevista, expresada en valores y términos financieros que debe cumplirse en determinado tiempo y bajo ciertas condiciones previstas, este concepto se aplica a cada centro de responsabilidad de la organización.1 El presupuesto es el instrumento de desarrollo anual de las empresas o instituciones cuyos planes y programas se formulan por término de un año.
Elaborar un presupuesto permite a las empresas, los gobiernos, las organizaciones privadas o las familias establecer prioridades y evaluar la consecución de sus objetivos. Para alcanzar estos fines, puede ser necesario incurrir en déficit (que los gastos superen a los ingresos) o, por el contrario, puede ser posible ahorrar, en cuyo caso el presupuesto presentará un superávit (los ingresos superan a los gastos).
En el ámbito del comercio, presupuesto es también un documento o informe que detalla el coste que tendrá un servicio en caso de realizarse. El que realiza el presupuesto se debe atener a él, y no puede cambiarlo si el cliente acepta el servicio. sistema total de administración empresarial.
Eh aquí un balón de basquet pasos :
1. Vas a la herramienta crear ----> primitivas standar ---- esfera
2. Luego pulsas la tecla m y te saldra un recuadro en cual tendrás que ponerle nombre en mi caso le pondré (basquet 01)
4. Después vas a la opción maps--- difuse color---- ninguno------Bitmap y luego elijes la imagen que has descargado como textura de basquet haces clic y te aparecerá en el recuadro.
5. En el recuadro que te salio lo arrastras a tu esfera inicial y luego haces clic en la parte superior de forma de tetera.
6. La guardas como archivo png o jpg.

*AHORA UTILIZAREMOS LA HERRAMIENTA TEXTO AÑADIDO CON EL ESFERA LA CUAL HAREMOS TODO EL PROCESO ANTERIOR MAS LA HERRAMIENTA TEXTO:
1.Buscamos la herramienta splines----- text--- ahi escribes lo que quisieras de texto en este caso eleji ''UNIVERSAL'' en ese recuadro puedes ponerle color y tamaño.
2. Luego vas a la herramienta ''modificar''(midify)----bend ----''y''
3. Despues vas donde dice''angle'' y pones 10 ; luego pulsas la teclar seleccionar y rotar y vas rotando la imagen
4.Ya acabo eso vas a laimagen superior de forma de tetera y la guardas como jpg o png.


No hay comentarios:
Publicar un comentario